Créer une Société par Actions Simplifiée passe désormais par une procédure entièrement dématérialisée. Depuis la mise en place du guichet unique des entreprises, les créateurs peuvent constituer leur société en ligne, de la rédaction des statuts jusqu’à la délivrance de l’extrait d’immatriculation, sans se déplacer dans un centre de formalités. Cette centralisation, accessible depuis le portail service-public.fr, simplifie les démarches tout en maintenant l’intégralité des exigences prévues par le Code de commerce. Encore faut-il connaître les étapes, les documents attendus et les pièges à éviter pour que le dossier soit accepté du premier coup. Ce guide détaille l’ensemble de la procédure officielle pour créer une SAS et sécuriser chaque étape administrative.
Prérequis légaux et réglementaires pour la création SAS sur service-public.fr
Avant même de se connecter au guichet unique, il est indispensable de vérifier que le projet respecte les conditions posées par la loi française. La SAS offre une souplesse rare en matière de capital, d’associés et de gouvernance, mais cette liberté s’accompagne d’obligations précises qu’il convient de valider en amont pour éviter tout rejet de dossier.
Capital social et modalités de libération des apports
La SAS n’impose aucun capital minimum : la loi autorise une constitution avec 1 euro symbolique. Dans la pratique, un montant plus significatif reste vivement recommandé pour asseoir la crédibilité de la société auprès des banques, fournisseurs et clients. Les apports peuvent revêtir trois formes : apports en numéraire (argent), apports en nature (biens matériels ou immatériels) et apports en industrie (savoir-faire ou compétences).
La libération du capital peut être totale ou partielle. En cas de libération partielle, au moins 50 % du capital en numéraire doit être versé lors de l’immatriculation, le solde devant être libéré dans un délai maximum de cinq ans. Cette souplesse permet de préserver la trésorerie personnelle tout en respectant les obligations légales.
Conditions d’éligibilité des associés et dirigeants
La SAS peut être constituée par au moins deux associés, sans plafond maximum, contrairement à la SARL limitée à 100 associés. Ces associés peuvent être des personnes physiques (dotées de la capacité juridique, ce qui exclut les mineurs non émancipés) ou des personnes morales. La nationalité n’est pas un critère restrictif : des investisseurs étrangers peuvent parfaitement participer au capital d’une SAS française.
Côté dirigeants, aucune interdiction de gestion ni condamnation pénale incompatible avec les fonctions dirigeantes ne doit peser sur les personnes désignées. Cette vérification s’effectue via une déclaration sur l’honneur de non-condamnation, jointe au dossier d’immatriculation, engageant la responsabilité pénale du signataire.
Activités interdites ou réglementées
Si la SAS peut exercer la majorité des activités commerciales, certains secteurs lui sont fermés : débits de tabac, activités d’assurance, professions libérales réglementées (avocats, notaires, médecins). Ces professions disposent de structures dédiées, comme les Sociétés d’Exercice Libéral à forme d’Actions Simplifiée (SELAS).
Pour les activités réglementées accessibles à la SAS (sécurité privée, formation professionnelle, transport de personnes…), un agrément préalable est exigé. Il est essentiel de se rapprocher de l’autorité compétente du secteur avant de lancer l’immatriculation.
Choix du régime fiscal dès la création
Par défaut, la SAS est soumise à l’impôt sur les sociétés (IS) au taux normal de 25 %. Les PME éligibles bénéficient d’un taux réduit de 15 % sur la tranche de bénéfices comprise entre 0 et 42 500 euros, sous conditions de chiffre d’affaires et de détention du capital.
Une option pour l’impôt sur le revenu (IR) est ouverte pendant les cinq premières années, sous conditions strictes. Cette transparence fiscale peut être intéressante lorsque la société est déficitaire au démarrage, les associés pouvant alors imputer les pertes sur leurs revenus personnels.
À retenir : vérifier successivement l’éligibilité de l’activité, la capacité des associés, la structure du capital et le régime fiscal permet d’aborder la procédure sur le guichet unique avec un dossier cohérent, prêt à être déposé.
Procédure complète de création SAS via le guichet unique des entreprises
Depuis le 1er janvier 2023, la création d’une entreprise en France passe par un interlocuteur unique : le guichet unique des formalités, géré par l’INPI. Cette plateforme a remplacé les anciens centres de formalités des entreprises (CFE) afin de regrouper les démarches en un seul espace. Accessible en ligne, notamment depuis la rubrique destinée aux professionnels de service-public.fr, elle permet de centraliser les principales étapes liées à l’immatriculation d’une activité. Pour mieux comprendre le déroulement concret des formalités avant de se lancer, il peut être intéressant de savoir comment créer une SASU étape par étape, une démarche qui présente plusieurs similitudes avec la création d’une SAS.
Accès et authentification sur le portail officiel
L’accès s’effectue via formalites.entreprises.gouv.fr. Plusieurs modes d’authentification sont proposés : création d’un compte dédié, connexion via FranceConnect pour les personnes disposant déjà d’un accès aux services publics numériques, ou certificat électronique pour les utilisateurs professionnels.
La première connexion crée un espace personnel sécurisé permettant de sauvegarder les démarches en cours et de suivre l’avancement des dossiers. Une fonctionnalité précieuse, car la procédure de création peut s’étaler sur plusieurs jours selon le temps nécessaire à la collecte des pièces justificatives.
Remplissage du formulaire dématérialisé
L’ancien formulaire M0 est désormais entièrement intégré à la plateforme. Ce formulaire interactif guide pas à pas la saisie : dénomination sociale, objet social, adresse du siège, montant du capital, identité des dirigeants et associés. Des contrôles de cohérence en temps réel signalent les incohérences ou champs manquants, réduisant nettement le risque de rejet. Des listes déroulantes accompagnent certains choix, notamment le code APE correspondant à l’activité principale.
Téléversement des statuts et pièces justificatives
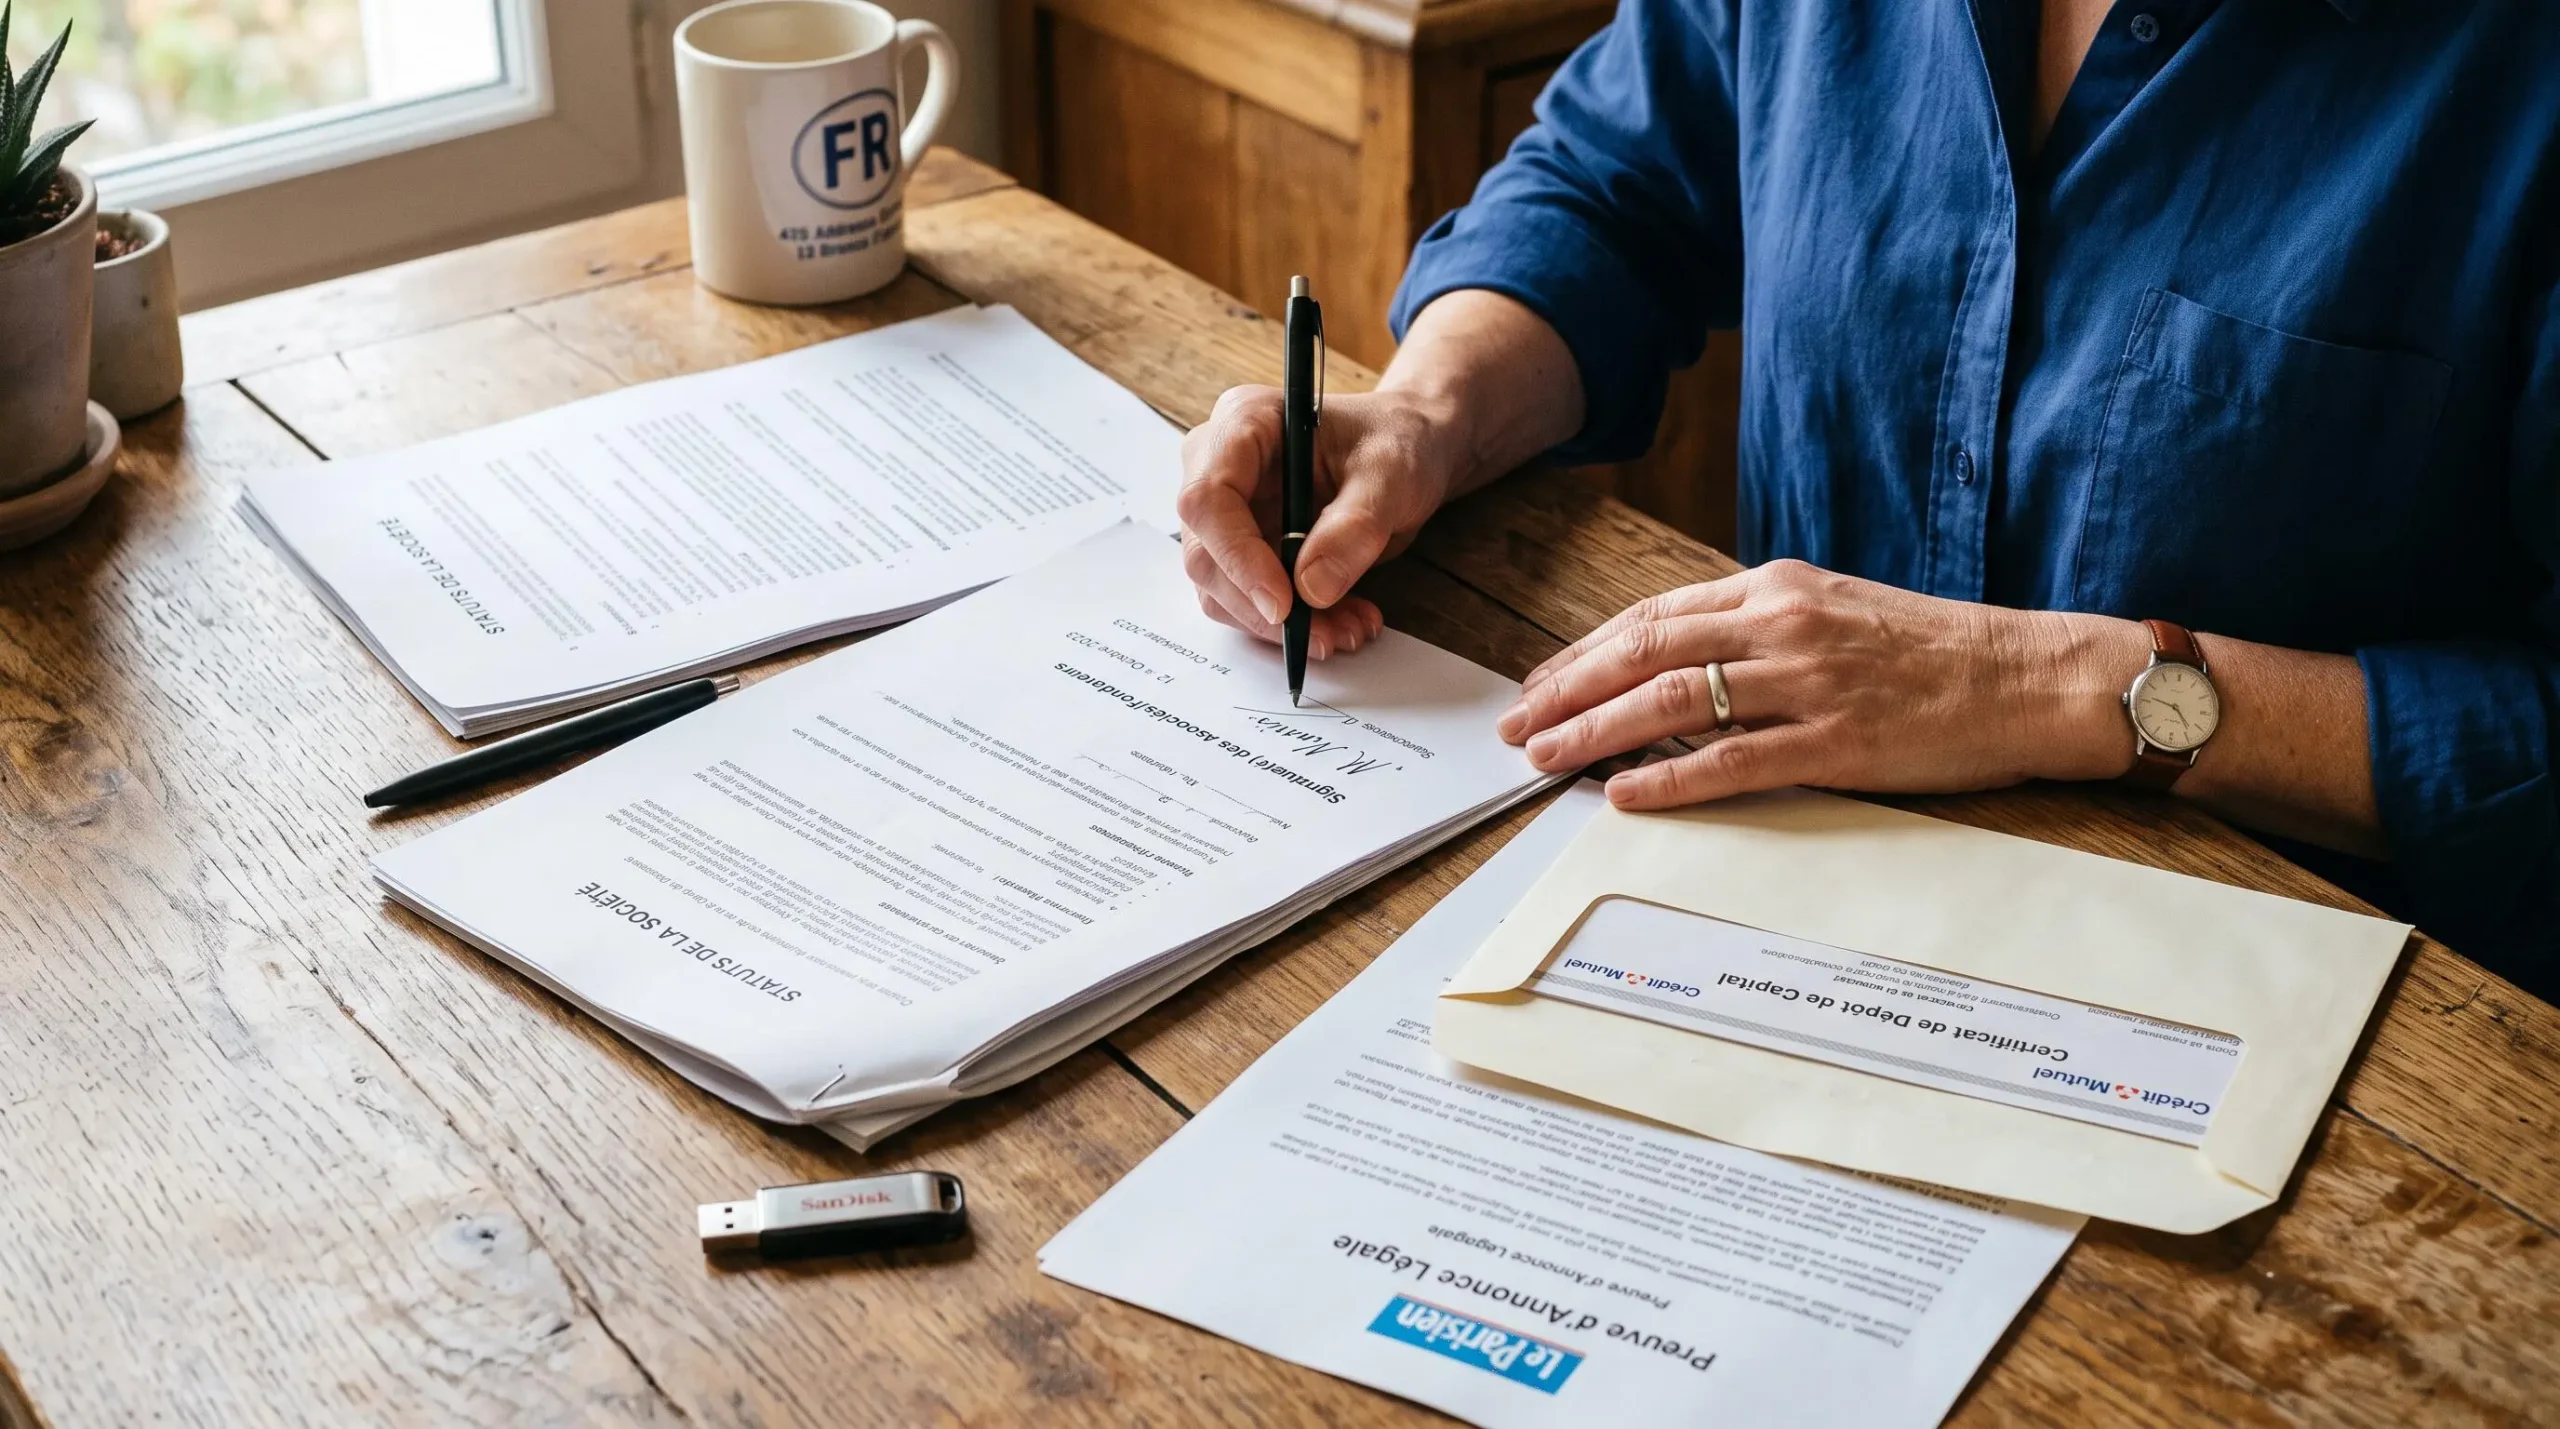
Les statuts constituent le document central du dossier. Datés, signés par tous les associés et paraphés sur chaque page, ils sont téléversés via l’interface sécurisée du guichet unique, qui vérifie automatiquement le format et la taille.
Chaque dirigeant doit également fournir sa déclaration de non-condamnation et de filiation, ainsi qu’une copie de sa pièce d’identité portant la mention manuscrite « conforme à l’original », datée et signée.
L’ensemble des pièces justificatives doit être transmis au format PDF, avec une taille maximale de 10 Mo par document, pour garantir une transmission sécurisée et une lecture optimale par les services instructeurs.
Validation et paiement des frais de greffe
Une fois toutes les pièces déposées, la plateforme génère un récapitulatif détaillé. Cette étape permet de vérifier l’exactitude des informations avant transmission définitive : toute modification ultérieure imposerait une nouvelle demande ou une procédure de régularisation.
Le paiement s’effectue en ligne par carte bancaire, via un module sécurisé, ou par prélèvement sur un compte client INPI pour les utilisateurs réguliers. Les montants varient selon la nature de l’activité :
- 37,45 € pour une activité commerciale ;
- 45 € pour une activité artisanale ;
- 82,45 € pour une activité mixte (commerciale et artisanale).
Suivi du dossier et récépissé de dépôt
Après validation et paiement, un récépissé de dépôt électronique est automatiquement disponible dans l’espace personnel. Il mentionne le numéro de dossier et la date de réception par l’administration. Le tableau de bord affiche en temps réel l’état d’avancement du dossier : « en cours de vérification », « en attente de régularisation », « validé » ou « rejeté ». En cas de demande de régularisation, une notification par courriel détaille les points à corriger, avec possibilité de compléter directement sur la plateforme.
Documents constitutifs obligatoires et formalités administratives connexes
La qualité du dossier repose sur la préparation minutieuse d’une série de documents obligatoires. Cette phase préparatoire conditionne largement la réussite de la démarche et mérite une attention particulière pour éviter tout retard dans le traitement.
Rédaction des statuts conformes au Code de commerce
Les statuts de SAS bénéficient d’une liberté rédactionnelle bien plus large que celle des autres formes sociales. Certaines mentions restent toutefois obligatoires : forme sociale (SAS), dénomination, objet social, adresse du siège, durée (99 ans maximum), montant du capital et modalités de fonctionnement des organes dirigeants.
Cette souplesse permet d’organiser librement la gouvernance : conditions de prise de décision, modalités de cession d’actions, répartition des bénéfices, création d’organes de direction spécifiques. La nomination du président peut figurer dans les statuts ou faire l’objet d’un acte séparé, cette seconde option facilitant les changements ultérieurs sans modification statutaire. Compte tenu de la liberté offerte, la rédaction requiert une expertise juridique solide pour éviter les clauses illégales ou contradictoires susceptibles de générer des conflits.
Procès-verbal de nomination du président
Si la nomination du président ne figure pas dans les statuts, elle doit être formalisée par un procès-verbal d’assemblée générale constitutive précisant l’identité du dirigeant, la durée de son mandat et l’étendue de ses pouvoirs. Le document doit être daté, signé par tous les associés présents et mentionner les conditions de quorum et de majorité.
Le procès-verbal peut également désigner d’autres dirigeants (directeurs généraux, directeurs généraux délégués) et fixer leurs attributions. La désignation d’un commissaire aux comptes, lorsqu’elle est requise, fait l’objet d’un procès-verbal séparé mentionnant l’acceptation de la mission par l’intéressé.
Attestation de parution dans un journal d’annonces légales
La publication d’un avis de constitution dans un journal d’annonces légales (JAL) ou un service de presse en ligne (SPEL) habilité est obligatoire avant l’immatriculation. L’annonce doit contenir : dénomination, forme juridique, montant du capital, adresse du siège, objet social, durée, identité du président et mention du greffe d’immatriculation.
Les tarifs sont réglementés : 197 € HT en France métropolitaine et 231 € HT à La Réunion et Mayotte pour 2025. L’attestation de parution ou une copie de l’annonce publiée doit impérativement être jointe au dossier d’immatriculation.
Justificatifs de domiciliation du siège social
L’adresse du siège doit être justifiée selon la situation retenue. Plusieurs configurations sont possibles :
- Domiciliation au domicile du président : attestation de domiciliation signée par le président et justificatif de domicile de moins de trois mois (facture d’électricité, de gaz ou de téléphone fixe).
- Hébergement à titre gratuit : attestation d’hébergement signée par l’hébergeur, accompagnée de son justificatif de domicile et d’une copie de sa pièce d’identité.
- Local commercial : contrat de bail commercial ou acte de propriété.
- Société de domiciliation agréée : contrat de domiciliation conforme aux exigences légales.
- Pépinière ou incubateur : attestation de domiciliation spécifique délivrée par la structure d’accueil.
Délais de traitement et délivrance des documents officiels
Les délais de traitement des dossiers d’immatriculation via le guichet unique varient généralement entre 3 et 8 jours ouvrables à compter de la réception d’un dossier complet. Cette durée peut s’allonger en période de forte affluence, notamment en début d’année. La dématérialisation permet toutefois une instruction sensiblement plus rapide qu’auparavant.
En cas de dossier incomplet ou irrégulier, le délai est suspendu jusqu’à régularisation. Le créateur reçoit alors une notification détaillant les corrections attendues, avec un délai de réponse fixé généralement à un mois. Les erreurs les plus fréquentes concernent les justificatifs de domiciliation non conformes ou les attestations de parution d’annonce légale manquantes.
Une fois l’immatriculation validée, la société obtient automatiquement son numéro SIREN, son code APE et sa date d’immatriculation au Registre National des Entreprises (RNE). L’extrait Kbis, véritable carte d’identité de l’entreprise, est immédiatement téléchargeable dans l’espace personnel. Ce document, qui atteste l’existence juridique de la société et que les partenaires peuvent utiliser pour vérifier les informations juridiques d’une société, sera exigé pour la plupart des démarches ultérieures : ouverture de comptes bancaires, signature de contrats commerciaux, demandes de subventions ou participation à des appels d’offres publics.
Coûts détaillés et modalités de paiement dématérialisé
La création d’une SAS via le portail officiel génère plusieurs catégories de frais obligatoires. Les frais de greffe constituent le coût principal et sont fixés par décret. Ils incluent l’immatriculation au RNE et l’inscription au Registre du Commerce et des Sociétés (RCS) ou au Répertoire des Métiers selon la nature de l’activité.
La déclaration des bénéficiaires effectifs, obligatoire depuis 2017, engendre des frais supplémentaires de 21,41 €. Elle doit être effectuée dans les 15 jours suivant l’immatriculation et concerne toute personne détenant directement ou indirectement plus de 25 % du capital ou des droits de vote de la société. L’annonce légale représente également un coût significatif : 197 € HT en métropole et 231 € HT dans les départements d’outre-mer.
D’autres frais peuvent s’ajouter selon la situation :
- évaluation des apports en nature par un commissaire aux apports : entre 500 € et 3 000 € selon la complexité ;
- frais de domiciliation en société spécialisée : de 150 € à 2 000 € par an ;
- honoraires de conseil juridique pour la rédaction des statuts : de 1 000 € à 3 000 € selon la complexité du projet.
Le paiement s’effectue exclusivement par voie dématérialisée : carte bancaire, virement bancaire ou compte client INPI pour les utilisateurs réguliers.
Solutions alternatives : comparaison avec les plateformes juridiques privées
Le guichet unique officiel constitue la voie de référence, mais plusieurs alternatives privées méritent d’être considérées. Les plateformes juridiques en ligne proposent des offres d’accompagnement complètes incluant la rédaction des statuts, la publication de l’annonce légale et l’immatriculation, pour des tarifs généralement compris entre 200 € et 800 €. Ces solutions « tout-en-un » séduisent par leur simplicité d’usage et leur accompagnement personnalisé.
Leur principal atout réside dans la prise en charge intégrale des formalités par des professionnels du droit. Un interlocuteur unique constitue le dossier, vérifie la cohérence des documents et assure le suivi jusqu’à l’obtention de l’extrait d’immatriculation. Cette approche réduit sensiblement les risques d’erreur et les délais de régularisation. Certaines plateformes proposent même des garanties de remboursement en cas de rejet du dossier, ce qui témoigne de leur expertise.
Ces prestations restent toutefois plus coûteuses que le passage direct par le guichet unique. La différence de prix, généralement de 300 € à 600 €, doit être mise en perspective avec le temps et l’expertise économisés. Les entrepreneurs disposant de solides connaissances juridiques ou accompagnés par un professionnel du droit privilégieront souvent la voie officielle directe. À l’inverse, les créateurs novices ou pressés par le temps trouveront dans ces solutions privées un accompagnement rassurant.
- Si vous maîtrisez la rédaction des statuts et disposez de temps :
Passez directement par le guichet unique sur formalites.entreprises.gouv.fr pour minimiser les coûts.
- Si vous êtes accompagné par un avocat ou un expert-comptable :
Utilisez le guichet unique en confiant la rédaction juridique et le dépôt à votre conseil habituel.
- Si vous êtes novice ou pressé par le temps :
Optez pour une plateforme juridique en ligne offrant un accompagnement complet et une vérification préalable du dossier.
Le choix entre ces différentes approches dépend du profil d’entrepreneur, du budget disponible et de la complexité du projet. Les deux voies aboutissent au même résultat : une SAS pleinement constituée et immatriculée conformément à la réglementation française. L’essentiel réside dans la sélection de l’option la mieux adaptée aux contraintes et objectifs spécifiques de chaque créateur.